Analyse
Redaktion KMU Beteiligungsforum Schweiz
ca. 7 Minuten
September 2026

Am 12. Juni 2026 läutete Gwynne Shotwell am Times Square die Glocke, Elon Musk stand gleichzeitig in Starbase, Texas, und erzählte von der kleinen Firma aus einer Lagerhalle in El Segundo, die jetzt den grössten Börsengang der Geschichte hinlege. USD 75 Mrd. eingesammelt, Bewertung rund USD 1,77 Bio. Zwei Monate später ging in Shanghai der Robotikhersteller Unitree an die Börse, und die Meldungen sprachen von über 600 % Kursgewinn am ersten Tag.
Beide Meldungen stimmen. Und beide sagen fast nichts darüber aus, was ein Anleger verdient hat, der an diesem Tag gekauft hat.
Bei Unitree eröffnete die Aktie bei 1’100 Yuan, gut dem Siebenfachen des Ausgabepreises. Wer zur Eröffnung kaufte, sass am Abend gut 23 % im Minus, am Tag darauf noch einmal 18,7 %. Bei SpaceX fiel die Bewegung kleiner aus, das Muster war dasselbe: Eröffnung 11 % über dem Ausgabepreis, Schluss bei plus 19 %, und dann wochenlang Kurse unter USD 135. Erst Anfang August, nach den ersten Quartalszahlen, schloss die Aktie wieder über dem Emissionspreis. Dabei hatte SpaceX es Privatanlegern ungewöhnlich leicht gemacht: Rund 30 % der Aktien waren für sie reserviert, verteilt über Schwab, Fidelity, Robinhood und andere Plattformen. Das Buch war trotzdem vierfach überzeichnet.
Die gefeierte Rendite lag in beiden Fällen bei denen, die vor dem ersten Handelstag beteiligt waren. Mit Klugheit hatte das wenig zu tun, mit der Mechanik eines Börsengangs dagegen viel.
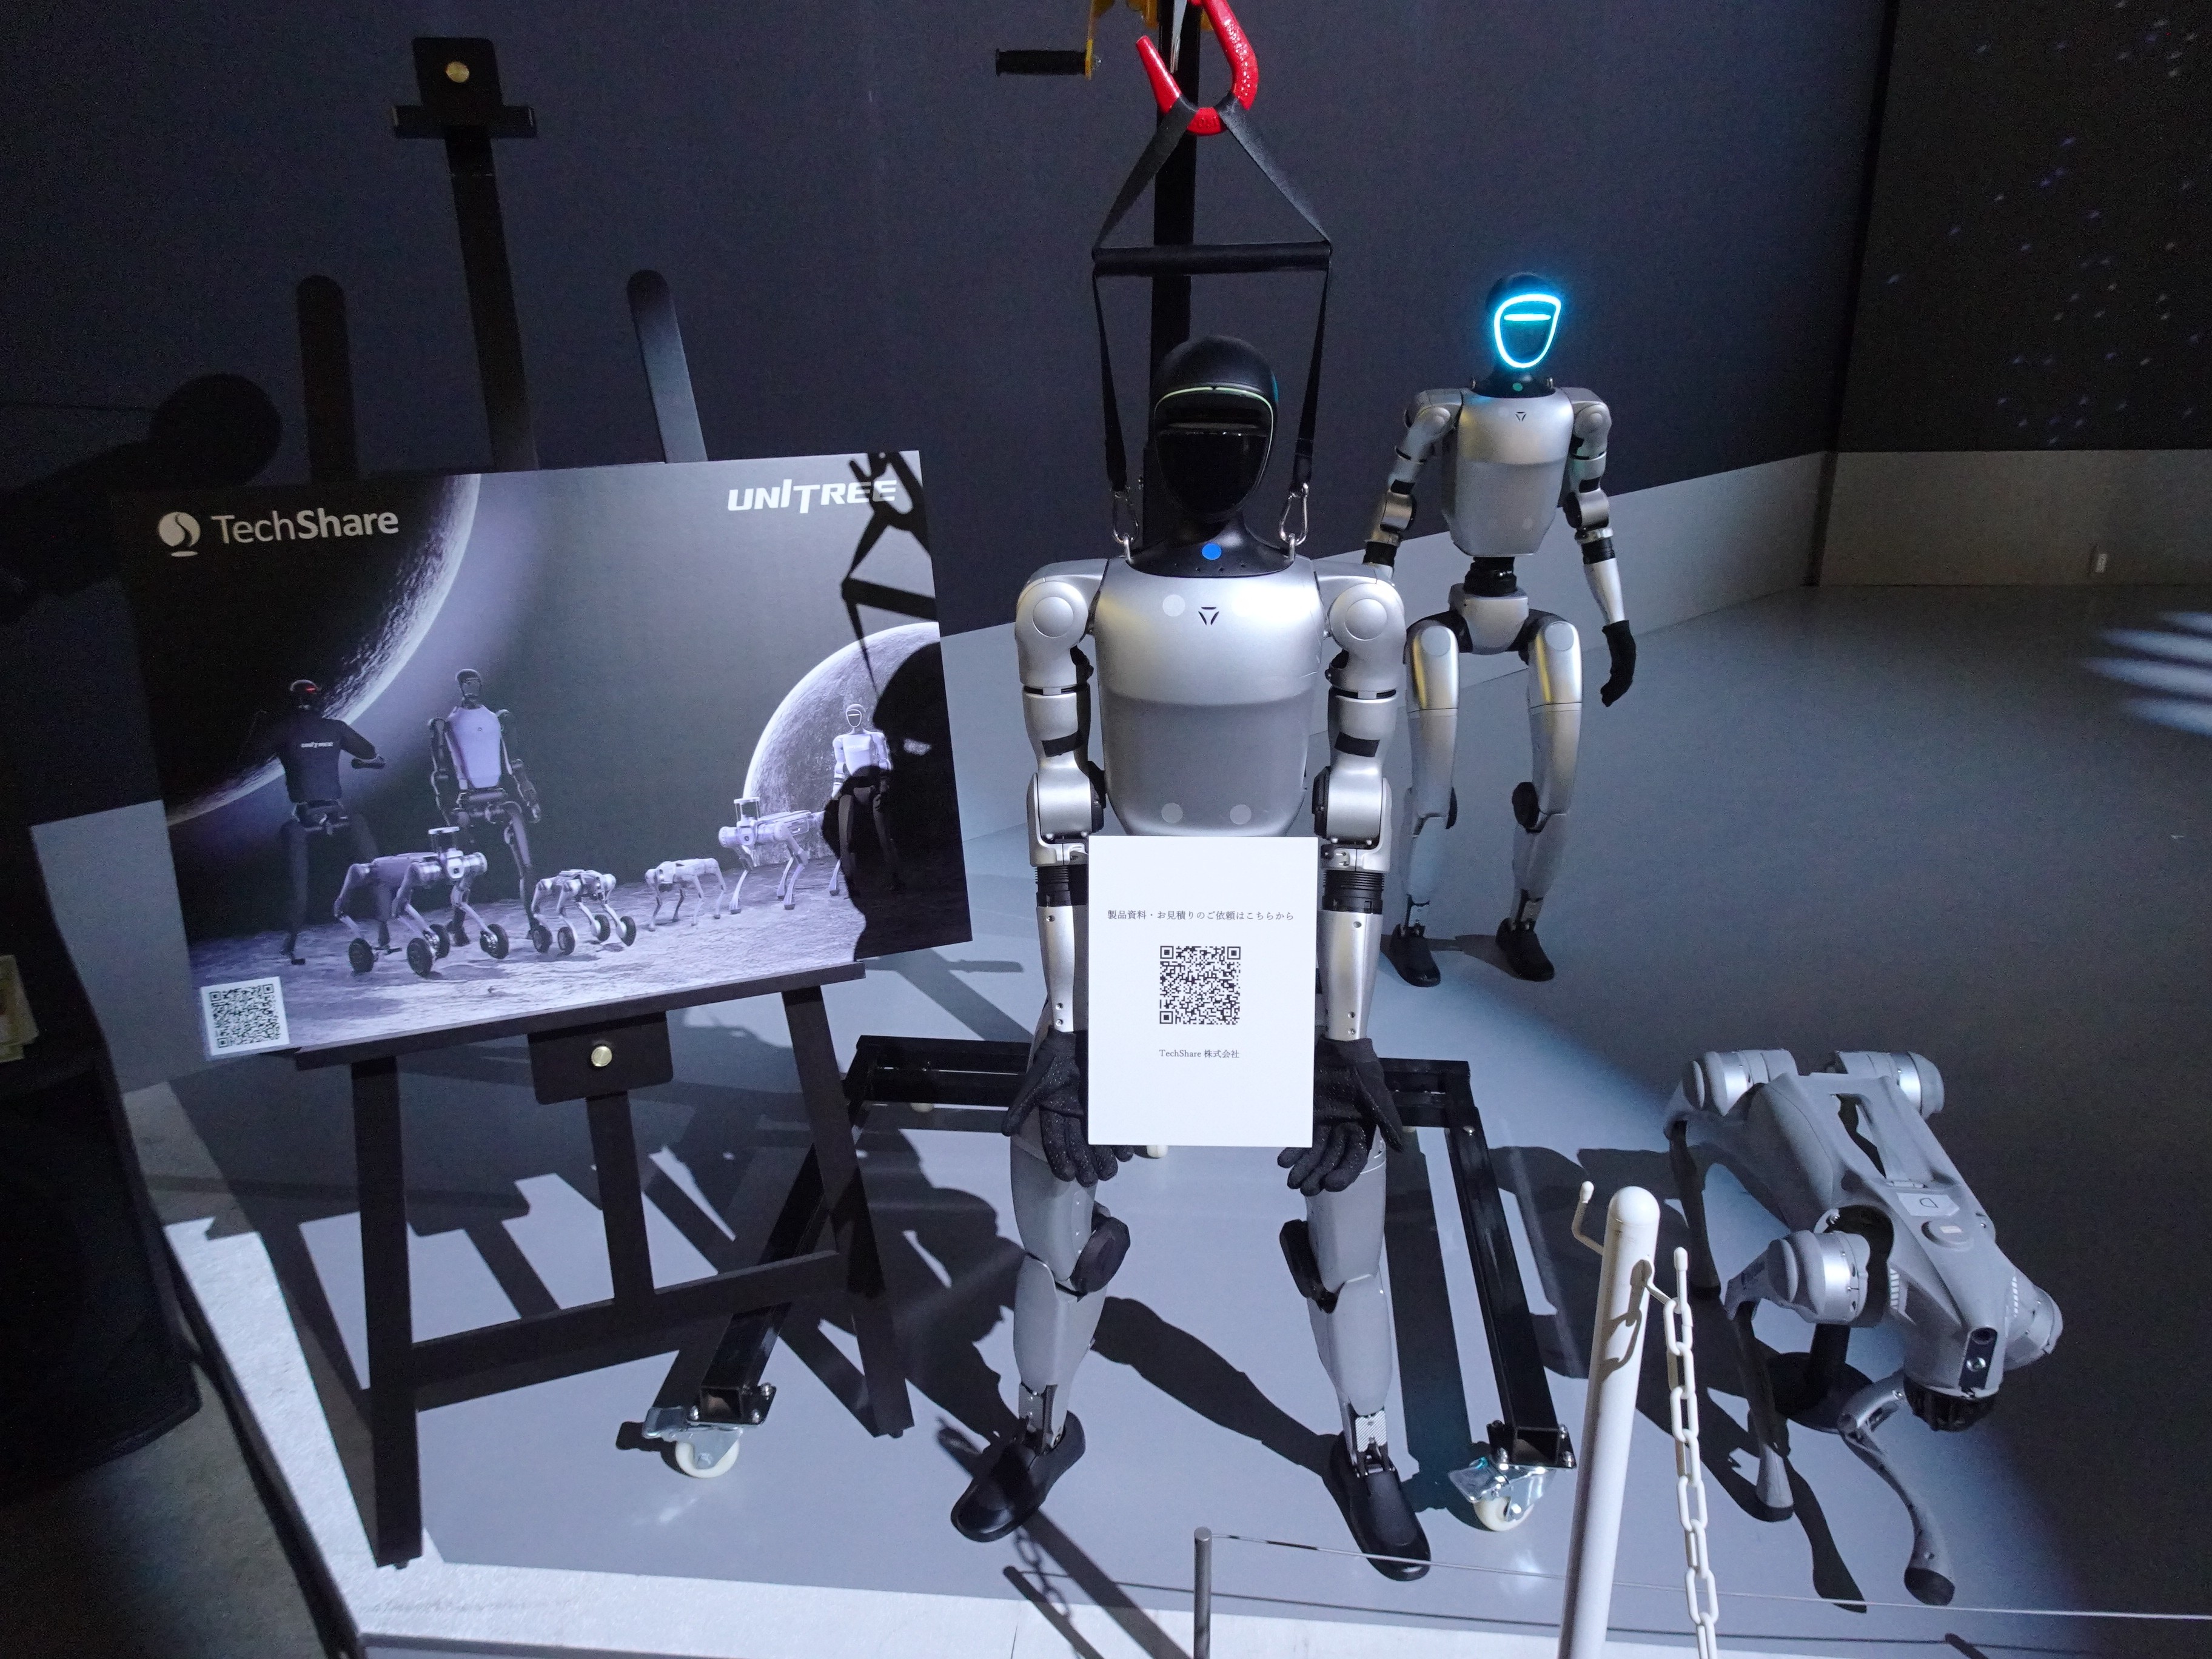
Unitree präsentierte seine Robotiktechnologie auf der Japan Mobility Show 2025. Der spätere Börsengang rückte die Bewertung des Unternehmens in den Fokus der öffentlichen Kapitalmärkte. Foto: RuinDig/Yuki Uchida · Wikimedia Commons · CC BY 4.0
Wo der Wert entstand
Ein Börsengang ist für das Publikum der erste Tag, an dem es kaufen kann. Für die frühen Investoren ist es der erste Tag, an dem sie verkaufen können. Der Wertzuwachs liegt in den Jahren dazwischen, in denen es keinen Kurs gab.
Bei Unitree lässt sich das bis zur ersten Finanzierungsrunde zurückverfolgen. 2016 zahlte der Angel-Investor Yin Fangming zwei Millionen Yuan für 15 % des Unternehmens. Die letzte private Runde im Juni 2025 bewertete Unitree mit 12,7 Mrd. Yuan, rund dem 950-Fachen. Zum Ausgabepreis waren es rund 61 Mrd. Den Sprung auf knapp 445 Mrd. zur Eröffnung bezahlte der Markt an einem einzigen Vormittag und nahm ihn bis zum Abend des zweiten Handelstages zu einem erheblichen Teil wieder zurück.
Bei SpaceX lässt sich dasselbe im Zeitraffer nachlesen. Ende 2025 verkauften Mitarbeiter Aktien für USD 2 Mrd. an externe Investoren, zu einer Bewertung von rund USD 800 Mrd. Im Februar 2026, nach der Fusion mit xAI, stand die Bewertung bei USD 1,25 Bio., beim Börsengang im Juni bei USD 1,77 Bio. Mehr als eine Verdoppelung in gut einem halben Jahr, ohne dass das Publikum eine einzige Aktie kaufen konnte. Wer am 12. Juni einstieg, bezahlte den Endstand. Morningstar nannte die Aktie zum Börsengang schlicht überbewertet – eine Einschätzung, die die Kurse der folgenden Wochen zumindest nicht widerlegten.
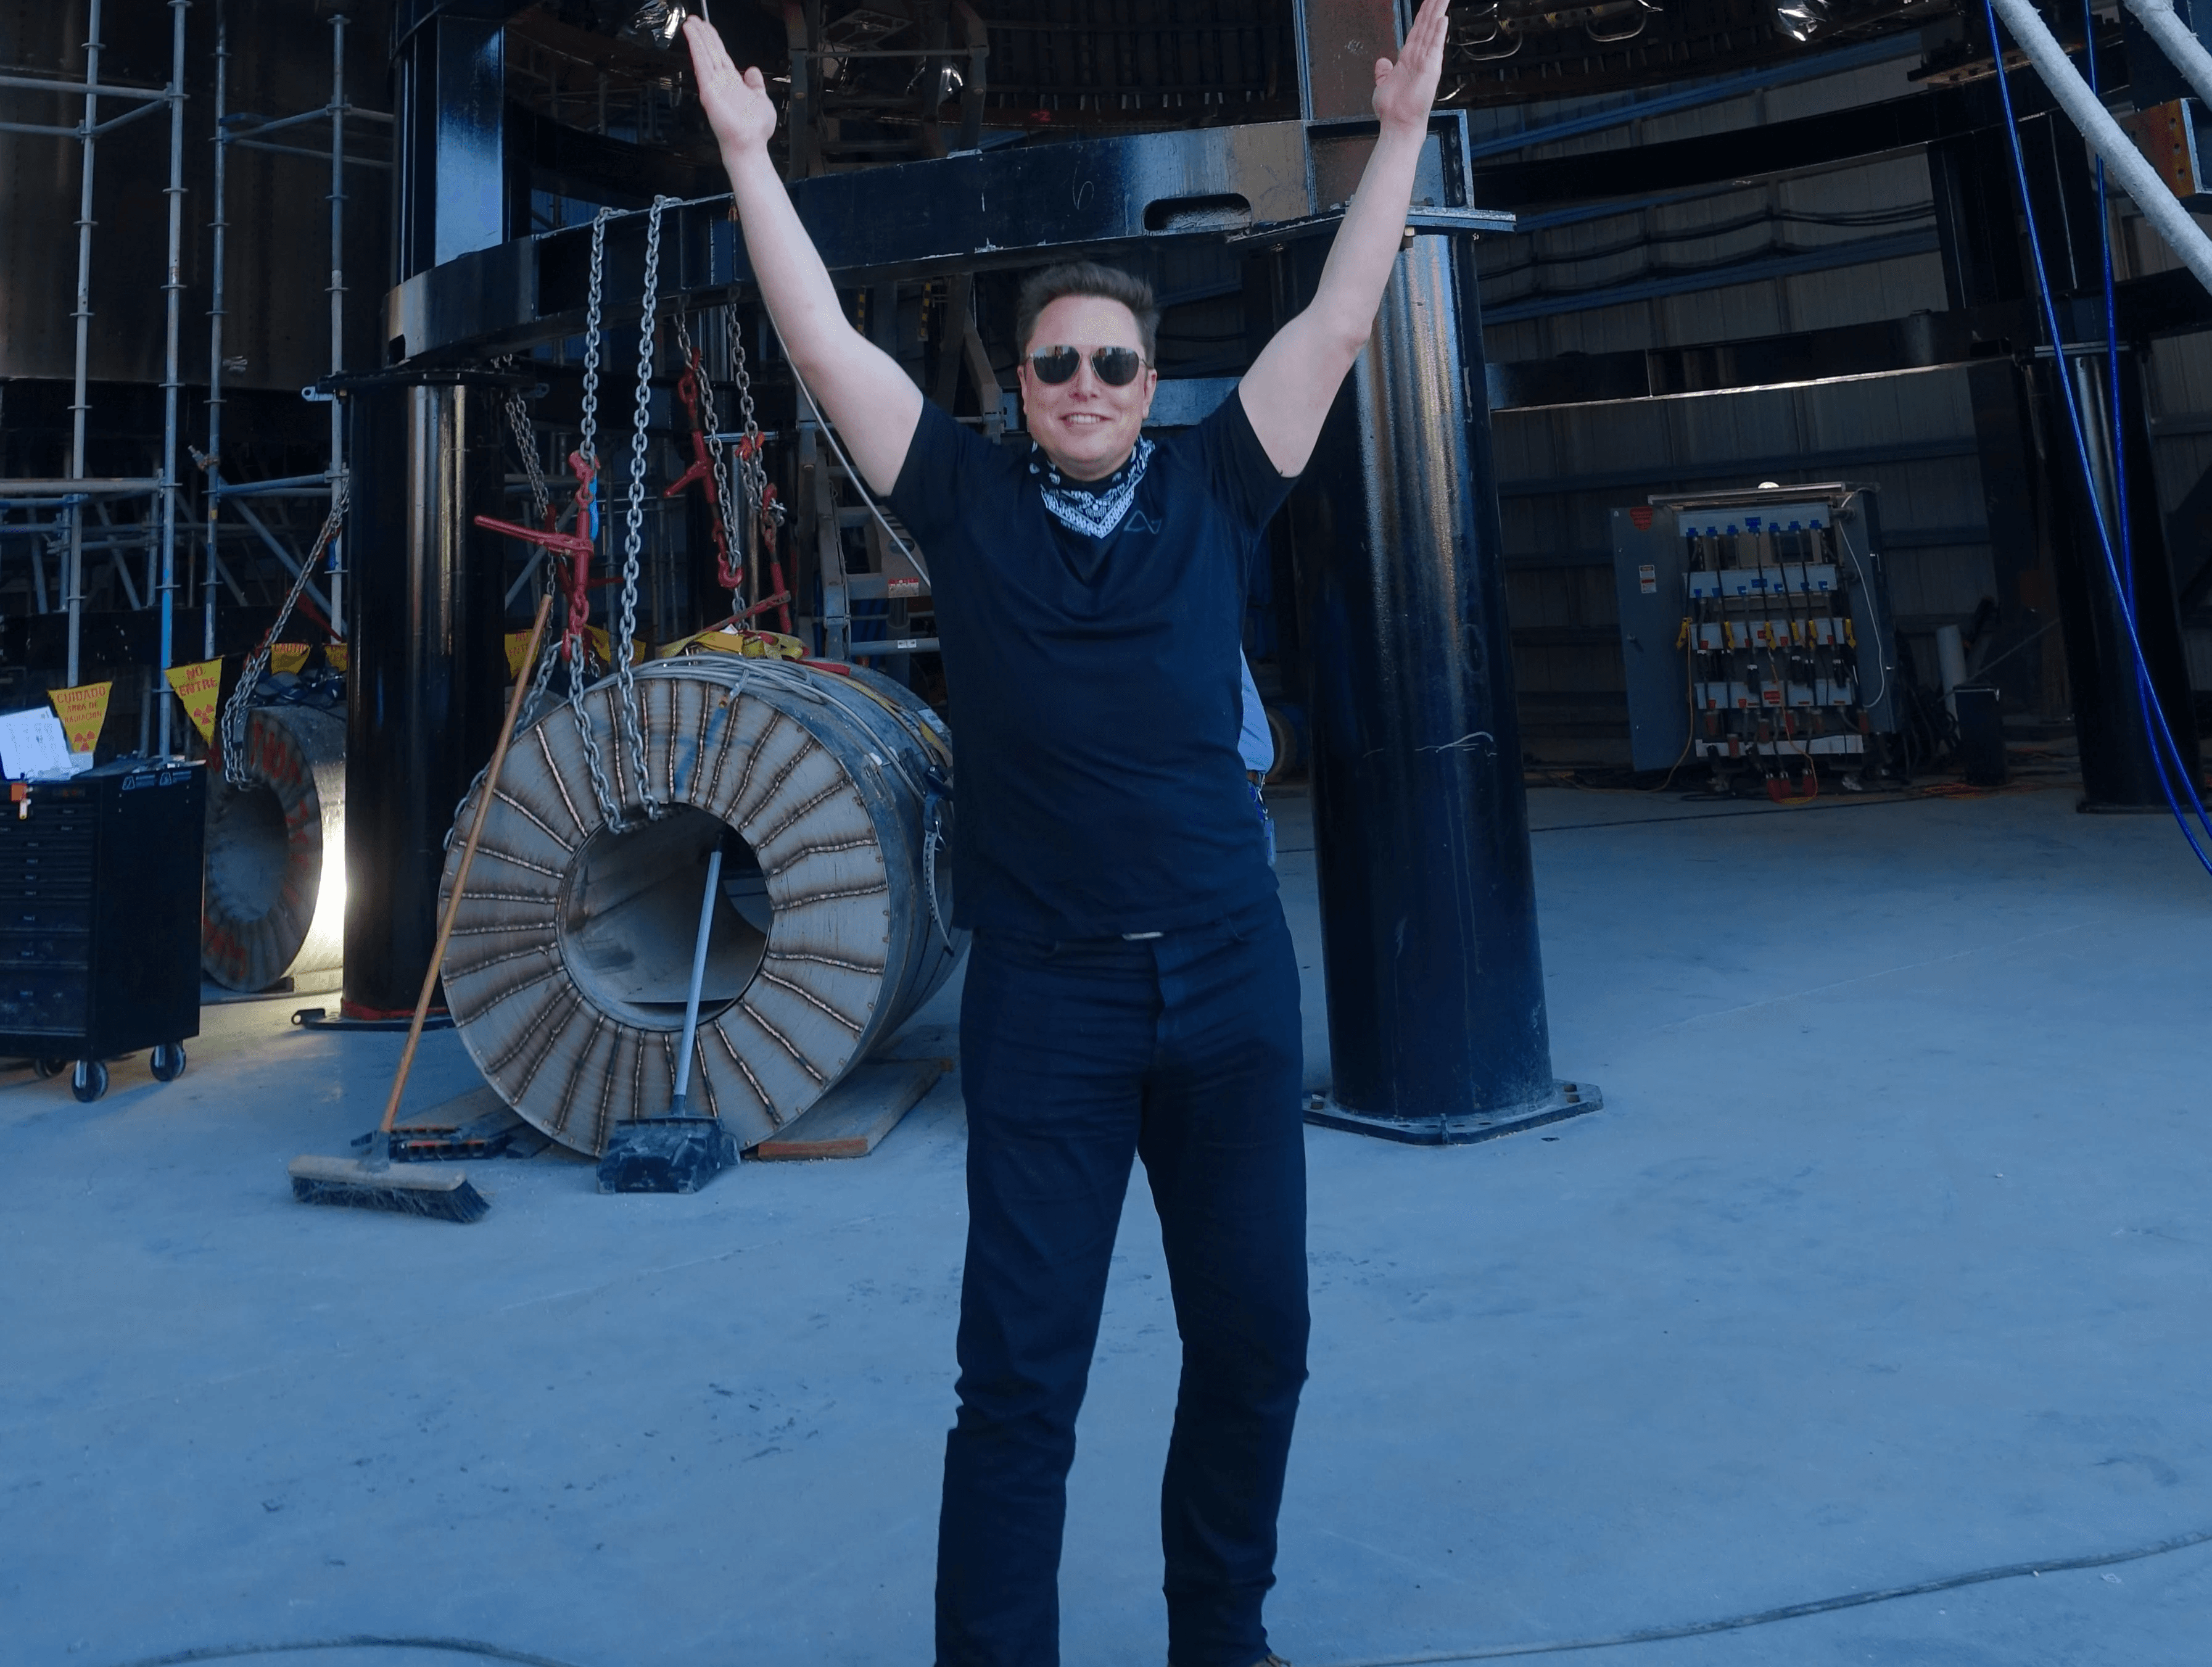
Elon Musk vor dem Starship Prototyp SN9 im Dezember 2020. Die Entwicklung von SpaceX wurde über Jahre durch private Finanzierungen ermöglicht, lange bevor ein öffentlicher Börsenkurs existierte.
Bildnachweis: Steve Juvertson / Wikimedia Commons
Der Klassiker dafür ist Facebook. Der Börsengang am 18. Mai 2012 zu USD 38 galt als Flop: Die Aktie fiel bis September auf rund USD 18 und brauchte über ein Jahr, um den Ausgabepreis wieder zu sehen. Für den IPO-Käufer ein verlorenes Jahr, für manche mehr. Der Risikokapitalgeber Accel hatte 2005 gut USD 12 Mio. investiert, bei einer Bewertung von knapp USD 100 Mio. Am Tag des Börsengangs war Facebook etwas über USD 100 Mrd. wert. Das ist grob das Tausendfache, sieben Jahre nach dem Einstieg.
Facebook-Mitgründer Mark Zuckerberg. Der Börsengang im Mai 2012 machte sichtbar, wie stark sich die Unternehmensbewertung seit den frühen Finanzierungsrunden entwickelt hatte.
Foto: Anurag R Dubey · Wikimedia Commons · CC BY-SA 4.0
BETEILIGUNG PRÜFEN
Passt eine private Beteiligung zu Ihnen?
Beantworten Sie die entscheidenden Fragen zu Liquidität, Zeithorizont und Verlusttragfähigkeit.
Was die Frühen dafür ausgehalten haben
Accel hat sieben Jahre gewartet. In dieser Zeit gab es keinen Kurs, keine Möglichkeit auszusteigen, und mehrere Finanzierungsrunden, in denen der eigene Anteil kleiner wurde. Und 2005 wusste niemand, dass aus Facebook ein Börsengang wird. Damals hiess der Konkurrent MySpace, und MySpace war grösser. Wie selten der Weg an die Börse tatsächlich ist, zeigen die Zahlen der Branche. Nach Daten von PitchBook laufen über 85 % aller Exits von risikokapitalfinanzierten Unternehmen über Übernahmen. Für Europa, den Nahen Osten und Afrika weist J.P. Morgan für 2025 aus, dass nur 2 % der VC-finanzierten Unternehmen mit Exit an die Börse gingen. Der Rest wurde verkauft. Und ein Teil der Unternehmen, über die keine Statistik berichtet, wurde weder verkauft noch kotiert, sondern abgeschrieben. Die Rendite der frühen Investoren ist also keine Belohnung dafür, dass sie Zugang hatten. Sie ist die Entschädigung für drei Dinge, die der Käufer am ersten Handelstag nie tragen muss: jahrelange Illiquidität, Verwässerung und die reale Möglichkeit, dass aus dem Unternehmen nichts wird.
Die Schweizer Realität
Für Schweizer Anleger kommt ein Punkt dazu, der in der Aufregung um SpaceX untergeht. Der Börsengang ist hierzulande die Ausnahme. Schweizer Life-Science- und Technologie-KMU gehen selten an die SIX; der übliche Exit ist der Verkauf an einen strategischen Käufer, einen Pharmakonzern, einen Medtech-Anbieter, einen Investor aus dem Ausland.
Wer sich an einem Schweizer KMU beteiligt, sollte deshalb nicht auf einen Börsengang hoffen, sondern auf einen Verkauf. Das ändert die Frage, die man sich vor dem Einstieg stellt. Sie lautet nicht, wann der IPO kommt. Sie lautet: Wer kauft dieses Unternehmen in fünf bis acht Jahren, und was ist er bereit zu zahlen? Die Antwort steht nicht in der Zeitung. Sie steht in den Unterlagen, in der Konkurrenzlandschaft und in den Übernahmen, die im gleichen Segment in den letzten Jahren stattgefunden haben.
629 % Kursgewinn. Doch wer hat tatsächlich verdient?
Wie entstehen Bewertungen vor dem Börsengang? Wer profitiert von frühen Finanzierungsrunden? Und welche Risiken tragen Investoren, bevor Aktien öffentlich handelbar werden? Unser Unitree-Buch erklärt die Mechanismen hinter spektakulären IPO-Renditen und zeigt, worauf Anleger bei privaten Beteiligungen achten sollten.
Kostenfreier Buchzugang
KOSTENFREIER BUCHZUGANG
629 % Kursgewinn – wer profitierte wirklich?
Das Unitree-Buch erklärt, wie Werte vor dem Börsengang entstehen und welche Risiken frühe Investoren tragen.
Was das für Sie bedeutet
Wer diesen Text liest, hat von SpaceX aus der Presse erfahren, so wie fast alle. Jede Gelegenheit, über die Sie in der Zeitung lesen, ist bewertet und verteilt, bevor Sie davon wissen.
Es gibt einen Weg, der vor der Schlagzeile ansetzt: Direktbeteiligungen an Unternehmen, die noch keinen Kurs haben. Ein Abkürzungsweg zur SpaceX-Rendite ist das allerdings nicht, sondern ein anderes Geschäft. Das Kapital bleibt fünf bis zehn Jahre gebunden. Bewertungen werden verhandelt, nicht an einer Börse festgestellt. Und das Unternehmen kann scheitern, bevor jemand kauft.
Ob dieser Weg zu Ihnen passt, hängt weniger von der Gelegenheit ab als von Ihrem Profil. Wie lange können Sie auf das Geld verzichten? Was bleibt an Liquidität, wenn es weg ist? Und würden Sie einen Totalverlust ohne Folgen für Ihre Lebensführung verkraften? Wer diese drei Fragen beantwortet hat, kann eine Beteiligung beurteilen, ohne auf die nächste Schlagzeile zu warten. Wer sie nicht beantworten kann, ist mit börsenkotierten Aktien besser bedient. Ein schlechtes Ergebnis ist das nicht.
Prüfen Sie zuerst Ihr Profil. Dann die Gelegenheit.
Unser Eignungstest stellt in rund zwei Minuten die Fragen, die vor jeder ausserbörslichen Beteiligung stehen sollten – zu Horizont, Liquidität und Risikotragfähigkeit.
Das Ergebnis kann auch lauten, dass diese Anlageform für Sie nicht geeignet ist. Bei einem erheblichen Teil der Teilnehmer ist genau das der Fall. Dann haben Sie zwei Minuten investiert und wissen es.
Ergibt die Prüfung eine grundsätzliche Eignung, folgt ein persönliches Gespräch. Ohne Verpflichtung, ohne Verkaufsdruck, ohne dass Ihnen dabei ein konkretes Angebot unterbreitet wird.
Erst verstehen. Dann entscheiden.
KOSTENFREIER BUCHZUGANG
Die Mechanik hinter dem Unitree-IPO.
Erhalten Sie das Buch mit klaren Einordnungen zu frühen Finanzierungsrunden, Bewertungen und Risiken.
PERSÖNLICHE EIGNUNG
Prüfen Sie zuerst Ihr Profil.
In rund zwei Minuten klären Sie unverbindlich, ob diese Anlageform zu Ihrem Horizont und Ihrer Risikotragfähigkeit passt.
Angaben im Beitrag
Unitree: Kursdaten Börse Shanghai, 19.–20. August 2026. SpaceX: Ausgabepreis USD 135, Eröffnung USD 150, Emissionsvolumen USD 75 Mrd., Bewertung rund USD 1.77 Bio. (Nasdaq, 12. Juni 2026); Schlusskurs erster Handelstag USD 160.95, Retail-Tranche rund 30 %, vierfache Überzeichnung (Yahoo Finance / Reuters, SmartAsset); Rückkehr über den Ausgabepreis im August 2026 und Morningstar-Einschätzung (CNBC, NBC News). Vorbörsliche Bewertungen: rund USD 800 Mrd. beim Mitarbeiter-Secondary Ende 2025 (Barchart), USD 1.25 Bio. im Februar 2026 nach der xAI-Fusion (CNBC). Facebook: Kursdaten Nasdaq 2012–2013; Accel-Investment 2005 gemäss öffentlichen Angaben, gerundet. Exit-Statistik: M&A über 85 % der VC-Exits, IPO-Anteil EMEA 2025 2 % (J.P. Morgan, State of the Exit Market 2025, auf Basis von PitchBook-Daten).
Dieser Beitrag dient ausschliesslich der allgemeinen Information und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Beteiligungen oder Finanzinstrumenten dar. Vergangene Wertentwicklungen einzelner Unternehmen lassen keine Rückschlüsse auf künftige Ergebnisse zu. Beteiligungen an nicht börsenkotierten Unternehmen können illiquide sein und bis zum vollständigen Verlust des eingesetzten Kapitals führen.