Redaktion KMU Beteiligungsforum Schweiz
ca. 12 Minuten
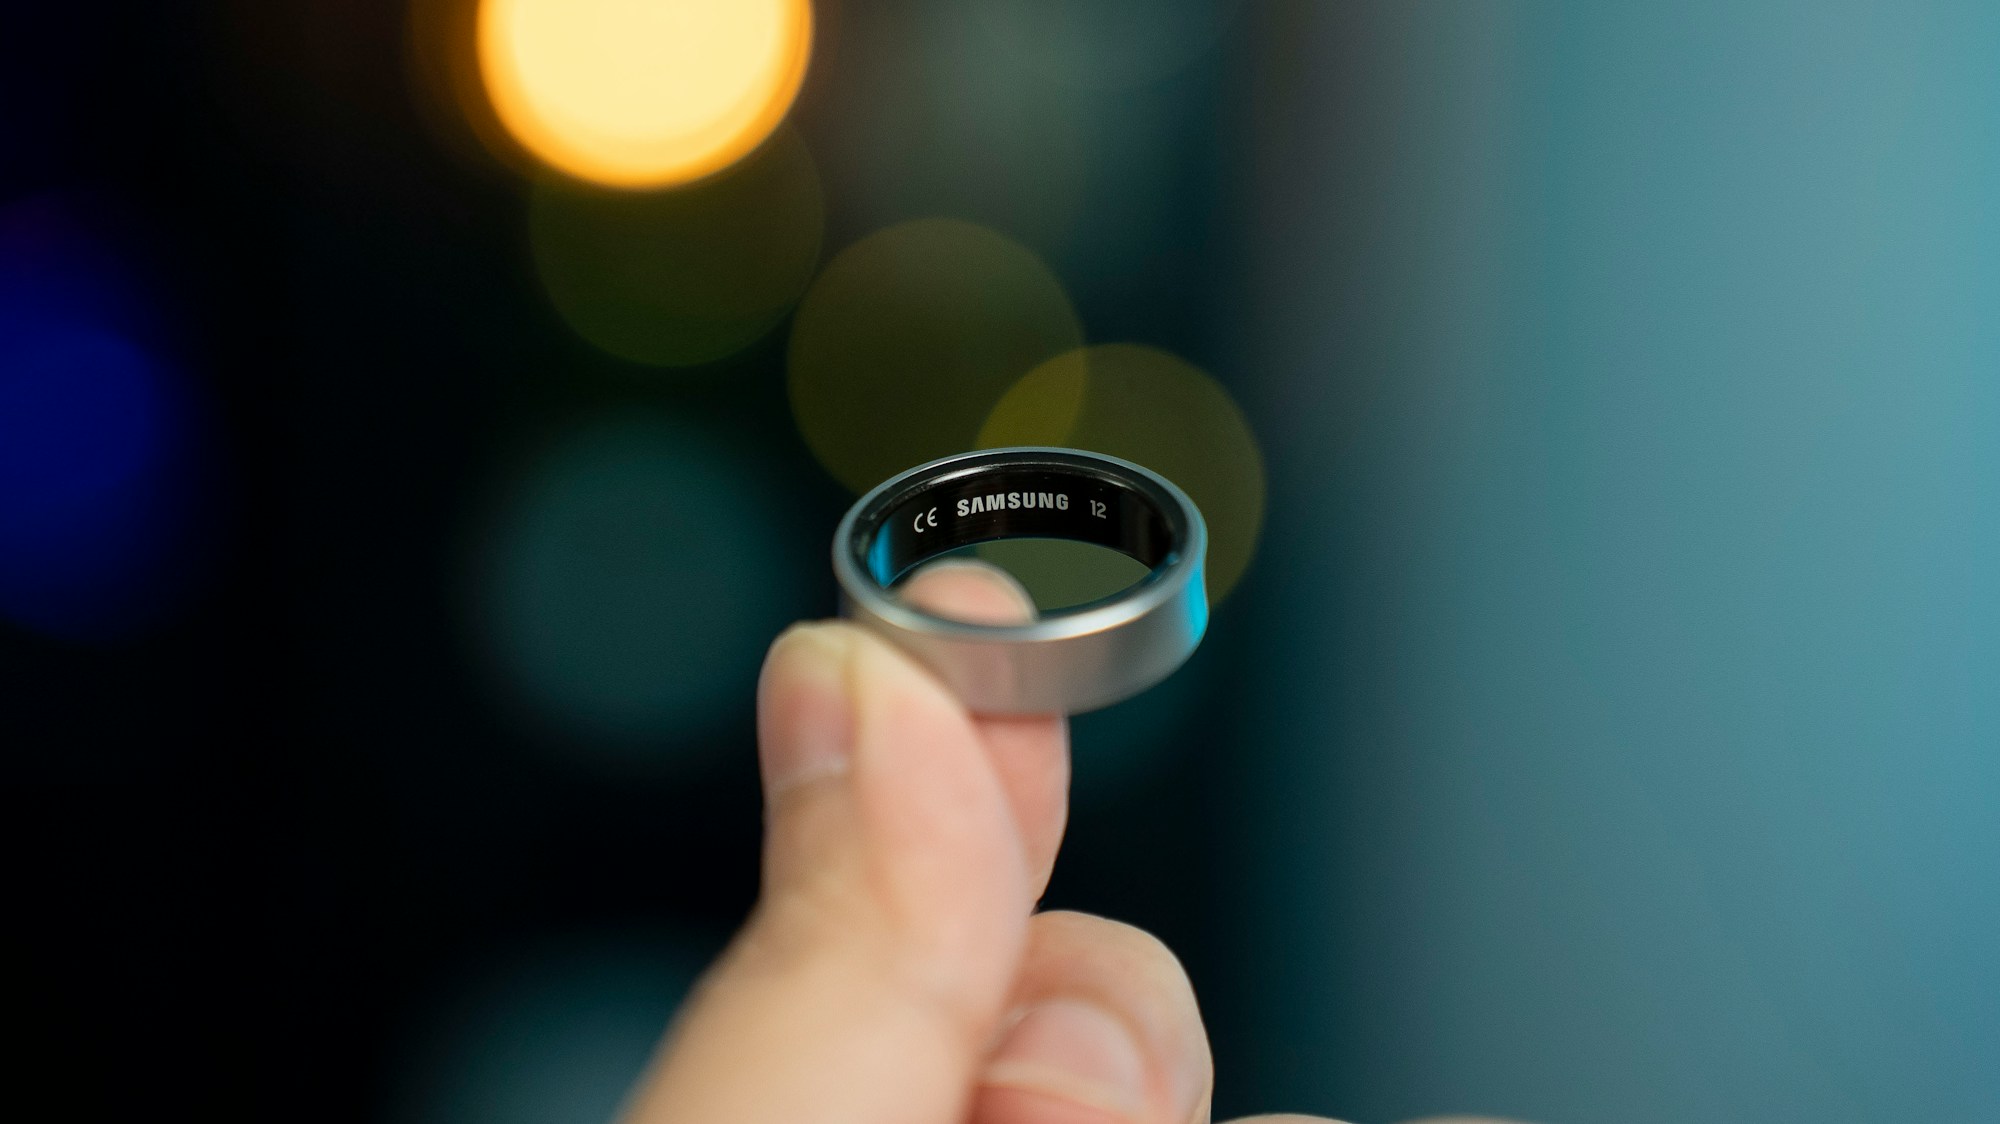
Der Smart-Ring-Hersteller Oura will bei seinem Börsengang Aktien im Wert von bis zu 2,2 Milliarden US-Dollar platzieren; vollständig verwässert entspräche das einer Bewertung von bis zu 15,6 Milliarden Dollar. Wer sich anschaut, wie der IPO aufgebaut ist, entdeckt hinter der grossen Zahl allerdings eine andere Geschichte. Der überwiegende Teil der angebotenen Aktien stammt von bestehenden Anteilseignern. Und vom Kapital, das Oura mit neuen Aktien einnimmt, ist fast der gesamte Nettoerlös für Steuerzahlungen im Zusammenhang mit Mitarbeiteraktien vorgesehen.
Oura hat geschafft, woran viele Wearable-Hersteller seit Jahren arbeiten: Der Ring des Unternehmens ist nicht mehr blosses Zubehör für Fitness-Enthusiasten, sondern eine eigene Produktkategorie. Schlafqualität, Herzfrequenz, Stress, Aktivität und weitere Gesundheitsdaten werden kontinuierlich erfasst und in einer App ausgewertet. Oura versteht sich längst nicht mehr als reiner Hardware-Hersteller, sondern als Plattform für persönliche Gesundheitsdaten.
Die Wachstumszahlen erklären, weshalb der Börsengang an der Wall Street Aufmerksamkeit erhält. In den ersten neun Monaten des Geschäftsjahres, das am 30. September endet, stieg der Umsatz gemäss Börsenprospekt gegenüber dem Vorjahreszeitraum um 74 Prozent auf 1,21 Milliarden Dollar; verkauft wurden in dieser Zeit 3,1 Millionen Ringe. Die Zahl der zahlenden Mitglieder verdoppelte sich bis Ende Juni auf 5 Millionen, bis zum Ende des Geschäftsjahres 2026 rechnet Oura mit rund 5,7 Millionen. Zudem arbeitet das Unternehmen profitabel: Der Reingewinn der neun Monate belief sich auf 60,8 Millionen Dollar.
Aus diesen Zahlen lässt sich leicht eine klassische Wachstumsgeschichte erzählen. Aufschlussreicher ist jedoch die Frage, wer bei diesem IPO verkauft und wohin das Geld fliesst.
PERSÖNLICHE EIGNUNG
Passt eine private Beteiligung zu Ihnen?
Prüfen Sie in zwei Minuten Horizont, Liquidität und Risikotragfähigkeit.
Ein 2,2-Milliarden-Dollar-IPO bedeutet nicht 2,2 Milliarden Dollar frisches Kapital
Am 21. September 2026 legte Oura die Konditionen des Börsengangs vor. Angeboten werden 50 Millionen Aktien zu einem Preis zwischen 40 und 44 Dollar. Am oberen Ende der Spanne ergibt das ein Angebotsvolumen von 2,2 Milliarden Dollar.
Naheliegend wäre die Annahme, Oura nehme damit Milliarden für weiteres Wachstum ein. Der IPO ist jedoch anders aufgebaut.
Von den 50 Millionen Aktien stammen nur 13,5 Millionen direkt von Oura; die übrigen 36,5 Millionen verkaufen bestehende Anteilseigner. Damit entfallen 73 Prozent des Basisangebots auf Altaktionäre und nur 27 Prozent auf neu ausgegebene Aktien. Zudem verfügen die Konsortialbanken über eine Mehrzuteilungsoption (Greenshoe) auf weitere 7,5 Millionen Aktien, die ebenfalls vollständig von bestehenden Aktionären stammen würden. Wird sie ausgeübt, steigt der Anteil der Altaktionäre auf rund 77 Prozent und das Angebotsvolumen am oberen Ende der Spanne auf gut 2,5 Milliarden Dollar.
Für Oura ist diese Unterscheidung erheblich. Das Unternehmen hält im Prospekt ausdrücklich fest, dass es aus dem Verkauf der Aktien seiner bisherigen Anteilseigner keinen Erlös erhält. Das Geld wechselt lediglich den Besitzer: Neue Anleger kaufen Aktien von bisherigen Eigentümern, die damit einen Teil ihrer Beteiligung monetarisieren. Neues Eigenkapital entsteht für Oura aus diesem Teil des Angebots nicht.
Ungewöhnlich ist das nicht. Venture-Capital-Fonds, Gründer, Mitarbeiter und andere frühe Anteilseigner haben ihr Kapital teils viele Jahre vor dem IPO investiert und brauchen irgendwann einen liquiden Markt, um ihre Beteiligungen ganz oder teilweise zu veräussern. Ein Börsengang dient deshalb häufig zwei Gruppen zugleich: Das Unternehmen nimmt neues Kapital auf, bisherige Investoren erhalten erstmals in grösserem Umfang Liquidität.
Für Anleger bleibt die Unterscheidung dennoch zentral. Ein IPO, bei dem überwiegend neue Aktien ausgegeben werden, erfüllt eine andere wirtschaftliche Funktion als einer, bei dem hauptsächlich bestehende Aktien den Eigentümer wechseln. Oura gehört klar zur zweiten Kategorie.
Oura selbst nimmt netto rund 533 Millionen Dollar ein
Bei einem angenommenen Ausgabepreis von 42 Dollar, der Mitte der Preisspanne, erlöst Oura mit seinen 13,5 Millionen neuen Aktien brutto 567 Millionen Dollar. Nach Abzug der Bankenprovisionen und übrigen Emissionskosten rechnet das Unternehmen mit einem Nettoerlös von rund 532,6 Millionen Dollar.
Eine halbe Milliarde Dollar zusätzliches Eigenkapital wäre ein erheblicher Betrag. Doch unmittelbar dahinter steht im Prospekt eine zweite Zahl, die den Charakter der Kapitalaufnahme grundlegend verändert.
Von den 532,6 Millionen Dollar sollen nach aktueller Planung rund 526,4 Millionen Dollar dafür verwendet werden, Steuern einzubehalten und abzuführen, die bei der Abwicklung von Restricted Stock Units, kurz RSUs, anfallen. Für allgemeine Unternehmenszwecke verbleiben rechnerisch rund 6,2 Millionen Dollar.
Ein Börsengang mit bis zu 2,2 Milliarden Dollar Angebotsvolumen, bei dem vom Nettoerlös der neuen Aktien nur wenige Millionen frei verfügbar bleiben, wirkt zunächst widersinnig. Erklärbar wird das erst mit Blick auf die RSUs.
Warum Oura über eine halbe Milliarde Dollar für Mitarbeiteraktien einplant
Restricted Stock Units sind bei amerikanischen Technologieunternehmen eine verbreitete Vergütungsform. Statt ausschliesslich Gehalt zu beziehen, erhalten Mitarbeiter Ansprüche auf Aktien des Unternehmens. Diese werden erst endgültig übertragen, wenn bestimmte zeitliche oder leistungsbezogene Bedingungen erfüllt sind.
Bei Oura spielt der Börsengang selbst die entscheidende Rolle: Gemäss Prospekt erfüllen zahlreiche bestehende RSUs mit dem IPO eine bislang ausstehende leistungsbezogene Bedingung. Oura geht von rund 25,5 Millionen RSUs aus, die im Zusammenhang mit dem Börsengang übertragen werden, sowie von einem geschätzten durchschnittlichen Steuereinbehalt von 47,7 Prozent. Bei einem Ausgabepreis von 42 Dollar beziffert das Unternehmen die daraus entstehende Verpflichtung auf rund 526,4 Millionen Dollar.
Die Abwicklung erfolgt netto (Net Settlement): Oura behält einen Teil der Aktien ein, liefert den Berechtigten nur den Rest und begleicht deren Steuerschuld in bar. Bei 42 Dollar entspricht die Steuerzahlung rund 12,5 Millionen Aktien – fast genau so vielen, wie Oura im IPO neu ausgibt. Wirtschaftlich ersetzen die neuen Aktien damit weitgehend jene Mitarbeiteraktien, die zur Deckung der Steuern einbehalten werden.
Oura zahlt also nicht plötzlich eine halbe Milliarde Dollar Unternehmenssteuern. Der Börsengang löst vielmehr die Abwicklung umfangreicher aktienbasierter Vergütungen aus, und die dabei anfallenden Steuern der Berechtigten muss Oura einbehalten und an die Behörden abführen. Die Belastung ist die Kehrseite jener Aktienvergütungen, mit denen Mitarbeiter und weitere Berechtigte in den vergangenen Jahren am Wertzuwachs des Unternehmens beteiligt wurden.
Für die Analyse des Börsengangs bleibt das Ergebnis dennoch bemerkenswert: Nach diesen Vorgängen erhöht der IPO Ouras verfügbare Liquidität nur geringfügig.
Der Prospekt macht das sichtbar. Per 30. Juni 2026 verfügte Oura über rund 371,8 Millionen Dollar an Zahlungsmitteln und Zahlungsmitteläquivalenten. Pro forma, also unter Berücksichtigung des Börsengangs und der RSU-Steuerabwicklung, wären es rund 377,9 Millionen Dollar. Trotz eines Milliardenangebots steigt dieser Posten unter den getroffenen Annahmen um gut 6 Millionen Dollar.
Die grösste Zahl eines Börsengangs ist häufig nicht die wichtigste
Öffentlich wird ein Börsengang meist über zwei Zahlen wahrgenommen: die Bewertung und das Angebotsvolumen. Beide sind relevant, beide können aber ein schiefes Bild erzeugen, wenn man die Struktur dahinter ausblendet.
Bei Oura lautete die Kurzfassung etwa: Ein stark wachsendes Gesundheitsunternehmen geht mit einer Bewertung von bis zu 15,6 Milliarden Dollar an die Börse und platziert Aktien für bis zu 2,2 Milliarden Dollar. Das ist nicht falsch, aber unvollständig. Rund drei Viertel der Aktien stammen von Altaktionären, deren Erlös nicht an Oura fliesst, und der Erlös aus den neuen Aktien ist fast vollständig gebunden.
Deshalb lohnt es sich, bei einem Börsengang zwischen Primary Shares und Secondary Shares zu unterscheiden.
Primary Shares sind neu ausgegebene Aktien. Das Unternehmen erhöht sein Aktienkapital und erhält frisches Geld. Dadurch steigt allerdings auch die Zahl der ausstehenden Aktien; die bestehenden Aktionäre werden prozentual verwässert.
Bei Secondary Shares entstehen keine neuen Aktien. Ein bisheriger Eigentümer verkauft lediglich einen Teil seines Bestands an einen neuen Eigentümer. Das Unternehmen erhält dadurch weder zusätzliches Kapital, noch findet eine Verwässerung statt. Beide Transaktionen können Bestandteil desselben IPOs sein – wie bei Oura.
Dass Altaktionäre verkaufen, ist noch kein Warnsignal
Der hohe Secondary-Anteil lädt zur Dramatisierung ein: Frühe Investoren machen beim Börsengang «Kasse», neue Anleger nehmen ihnen die Aktien ab. Formal ist das nicht völlig falsch, analytisch aber wenig ergiebig.
Dass Investoren nach Jahren in einem privaten Unternehmen einen Teil ihrer Beteiligung verkaufen, gehört zum normalen Lebenszyklus von Private-Equity- und Venture-Capital-Investments. Ein Fonds investiert nicht, um eine Beteiligung auf Dauer zu halten. Auch Gründer und langjährige Mitarbeiter haben gute Gründe, nach einem erfolgreichen Unternehmensaufbau einen Teil ihres Vermögens zu diversifizieren.
Aufschlussreicher ist eine andere Perspektive. Für einen frühen Oura-Investor kann der Börsengang das Ende eines jahrelangen Engagements im Privatmarkt sein oder zumindest die erste Gelegenheit, Gewinne zu realisieren. Für einen Anleger, der Oura-Aktien an der Börse kauft, beginnt die Investition dagegen erst an diesem Punkt.
Beide halten danach womöglich dieselbe Aktie, aber aus grundverschiedener Ausgangslage.
Der frühe Investor ist zu einer tieferen Bewertung eingestiegen und hat dafür das höhere Risiko eines jungen, privaten Unternehmens getragen. Der Börsenanleger erwirbt ein deutlich grösseres Unternehmen mit mehr Umsatz, besserer Informationslage und einer liquiden Aktie, zahlt dafür aber eine Bewertung von bis zu 15,6 Milliarden Dollar.
Das ist weder besser noch schlechter, sondern eine andere Phase der Unternehmensentwicklung. Deshalb ist der Preis, zu dem ein Unternehmen an die Börse kommt, mindestens ebenso wichtig wie die Qualität des Unternehmens selbst.
Oura wächst schnell – die Bewertung muss dieses Wachstum erst rechtfertigen
Die besondere Struktur des IPOs sollte nicht davon ablenken, dass Oura operativ überzeugt. Der Umsatz wächst stark, die Zahl der Mitglieder ebenfalls, und mit den Mitgliedschaften verfügt das Unternehmen neben dem Hardwareverkauf über wiederkehrende Einnahmen.
Diese Entwicklung erklärt, weshalb Investoren Oura heute deutlich höher bewerten als in früheren Finanzierungsrunden. In der letzten privaten Runde im Oktober 2025 wurde das Unternehmen mit rund 11 Milliarden Dollar bewertet; beim IPO strebt Oura vollständig verwässert bis zu 15,6 Milliarden Dollar an.
Für neue Anleger stellt sich damit eine andere Frage als für jene Investoren, die Oura vor Jahren finanziert haben. Ob aus einem kleinen Ring ein relevantes Gesundheitsprodukt werden kann, hat Oura weitgehend beantwortet. Entscheidend ist nun, ob das Unternehmen gross und ertragsstark genug wird, um eine Bewertung dieser Grössenordnung dauerhaft zu rechtfertigen.
Dabei zählen nicht nur Verkaufszahlen. Oura muss zeigen, dass aus seiner Hardware langfristig eine Gesundheitsplattform mit stabilen wiederkehrenden Umsätzen wird. Reuters Breakingviews weist darauf hin, dass Abonnements trotz starken Wachstums bislang erst rund ein Fünftel des Umsatzes ausmachen. Hinzu kommen typische Hardware-Risiken wie Produktzyklen, Garantiekosten und der Wettbewerb mit weit grösseren Technologiekonzernen.
Das macht Oura nicht zu einem schlechten Investment, verschiebt aber das Risiko: Das technologische Risiko der Frühphase nimmt ab, während Bewertung, Wettbewerb und die Nachhaltigkeit der Margen in den Vordergrund rücken.
Was Anleger aus dem Oura-IPO lernen können
Der Oura-Börsengang zeigt, weshalb der Blick in den Prospekt mehr verrät als die grösste Zahl einer Finanzschlagzeile.
Bis zu 2,2 Milliarden Dollar Angebotsvolumen klingen nach einer gewaltigen Kapitalaufnahme. Tatsächlich stammen 73 Prozent des Basisangebots von bestehenden Aktionären; Oura selbst bietet nur 13,5 der 50 Millionen Aktien an. Bei einem angenommenen Preis von 42 Dollar erwartet das Unternehmen daraus rund 532,6 Millionen Dollar netto, von denen rund 526,4 Millionen Dollar für die Steuern aus der RSU-Abwicklung vorgesehen sind.
Keine dieser Zahlen ist versteckt; sie stehen offen im Prospekt. Man muss sie nur zusammensetzen.
Wer verstehen will, was bei einem Börsengang wirtschaftlich geschieht, sollte deshalb zuerst fragen: Welche Aktien werden neu ausgegeben, welche stammen von Altaktionären, und was geschieht mit dem Kapital, das tatsächlich beim Unternehmen ankommt?
Die entscheidende Frage eines Börsengangs lautet nicht nur, wie viel Geld bewegt wird, sondern wohin es fliesst.
PERSÖNLICHE EIGNUNG
Prüfen Sie zuerst Ihr Profil.
In rund zwei Minuten klären Sie unverbindlich, ob diese Anlageform zu Ihrem Horizont und Ihrer Risikotragfähigkeit passt.
Quellen: Oura Inc., Amendment No. 1 to Form S-1 und Free Writing Prospectus, eingereicht bei der U.S. Securities and Exchange Commission am 21. September 2026; Reuters; Reuters Breakingviews, 21. September 2026.
Dieser Beitrag dient ausschliesslich der allgemeinen Information und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Beteiligungen oder Finanzinstrumenten dar. Beteiligungen an nicht börsenkotierten Unternehmen können illiquide sein und bis zum vollständigen Verlust des eingesetzten Kapitals führen.